Terminó su alcance, entregó la Pay Application y el trabajo quedó aprobado. Aun así, la nómina vence el viernes, el proveedor pide pago y una parte de cada factura sigue sin llegar al banco. Esa diferencia entre trabajo ganado y efectivo recibido suele tener un nombre, accounts receivable retention, y conviene entenderla antes de firmar el siguiente contrato, no cuando el proyecto ya cerró.
Índice
- Por qué la retención complica el día a día del subcontratista
- Qué es la retención en cuentas por cobrar
- Cómo la retención afecta el flujo de caja
- Plazos contractuales y topes legales por jurisdicción
- Cómo se calcula y registra en una pay application
- Riesgos comunes y errores que retrasan el cobro
- Estrategias prácticas para cobrar la retención
- Cómo Drawra simplifica el seguimiento y la conciliación
Por qué la retención complica el día a día del subcontratista
Piense en un subcontratista eléctrico que cierra el mes tranquilo. Su reporte muestra avance, facturación y margen. Su cuenta bancaria cuenta otra historia, porque de cada pago progresivo le descontaron una parte que solo cobrará al final.
No es que haya facturado mal. Es que una porción de cada certificación quedó como cuenta por cobrar diferida. Usted ya pagó mano de obra, materiales y equipo, pero el cliente conserva parte del dinero como garantía hasta cumplir las condiciones del contrato.
El problema no es solo el porcentaje
Si le retienen poco en un periodo, el efecto parece menor. El problema aparece cuando suma todos los meses y todos los proyectos activos. Lo que era una línea pequeña en cada Pay Application se convierte en el efectivo que falta para cubrir gastos corrientes.
Además, esa retención no vence como una factura normal. Una factura corriente tiene fecha de presentación, aprobación y pago. La retención tiene otra fecha, ligada a hitos como finalización sustancial, punch list, cierre documental y entrega de Lien Waivers.
Si usted trata la retención como una factura más, su previsión de caja va a prometer dinero que todavía no puede cobrar.
Esa confusión es común. El 57% de los profesionales encuestados en un estudio nacional de 503 participantes identificó la retención como un problema, y el 46% indicó que al menos el 5% del pago quedaba retenido en sus proyectos.
La pregunta útil no es solo cuánto le retienen. También debe preguntar cuándo se libera, qué evidencia lo activa y cuánto capital necesita mientras espera. Un subcontratista puede ser rentable en papel y, al mismo tiempo, quedarse corto de efectivo cada semana.
Por eso la retención afecta decisiones diarias. Determina si puede tomar otro proyecto, si necesita una línea de crédito y si el precio que ofreció alcanza para financiar la espera. Entenderla temprano cambia la conversación, ya no es un descuento molesto al final de la factura, es una cuenta por cobrar con reglas propias que usted debe controlar desde la primera certificación.
Qué es la retención en cuentas por cobrar
En un contrato de 200.000 dólares, una retención del 5% dejaría 10.000 dólares pendientes de cobro. La retención funciona como un depósito de garantía de alquiler: se acumula durante el contrato y se devuelve cuando se cumplen las condiciones acordadas. En construcción, el dinero se descuenta gradualmente de los pagos por avance.
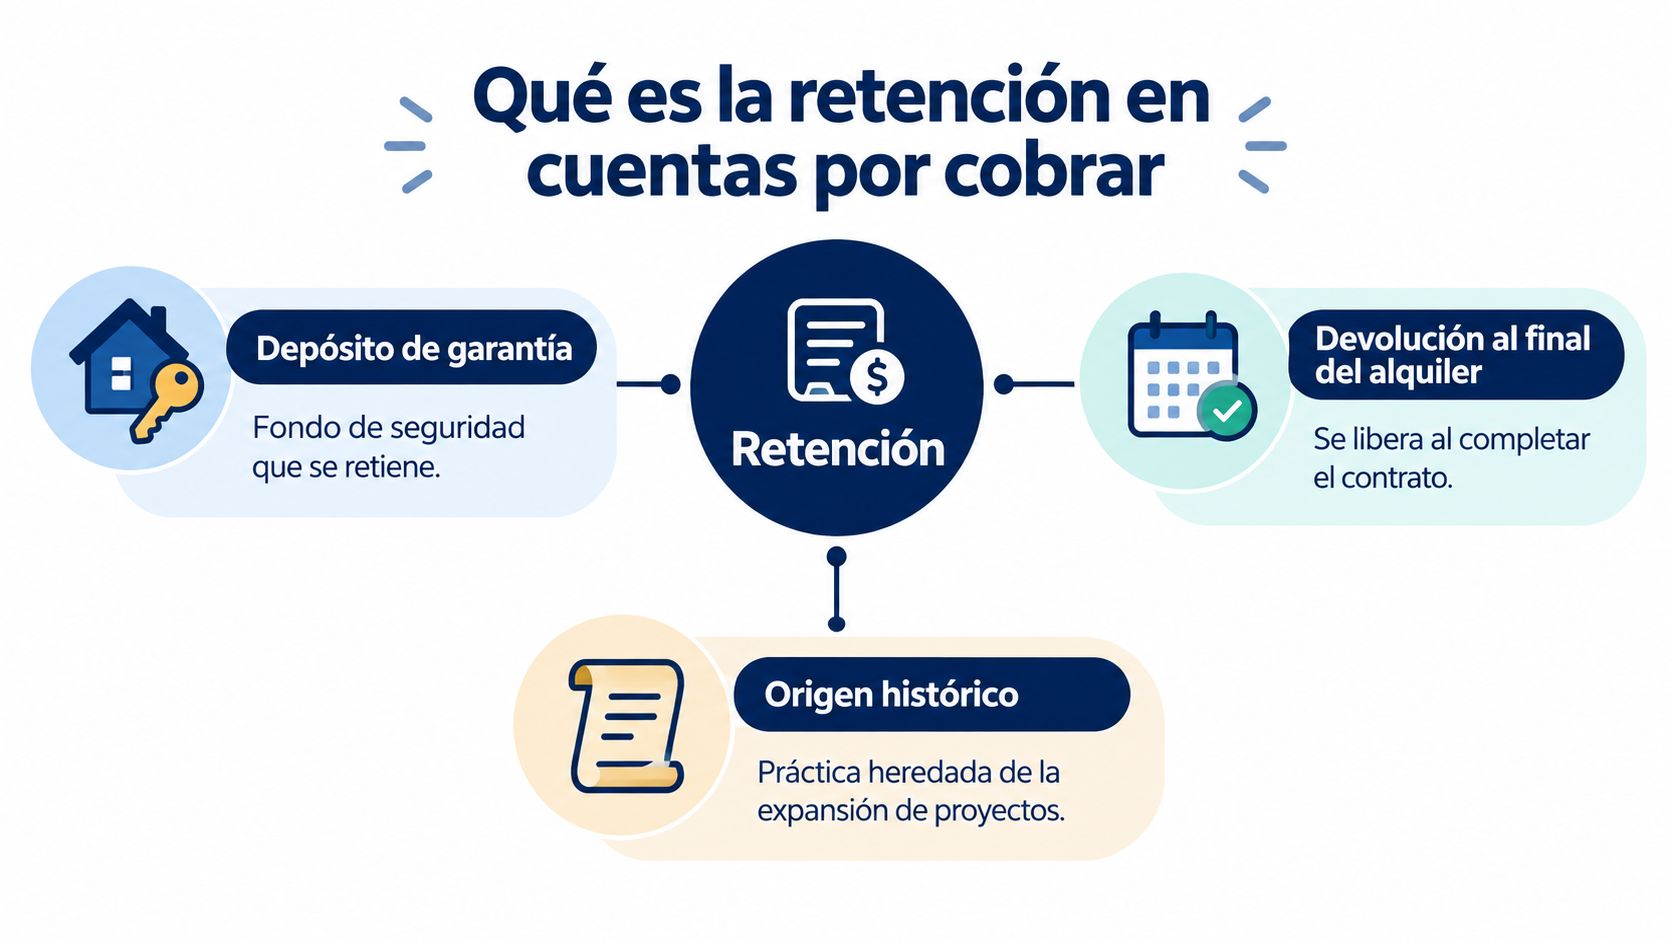
Usted ejecuta trabajo por un importe bruto, presenta su Pay Application y el propietario o contratista general aprueba el avance. Antes de pagar, aplica el porcentaje pactado y entrega el importe neto. La diferencia queda registrada como retención acumulada, una cuenta por cobrar sujeta a condiciones de liberación propias.
Una práctica antigua con un propósito claro
La práctica tiene raíces históricas. Las compañías ferroviarias británicas llegaron a retener hasta el 20% de los pagos a contratistas durante el auge conocido como Railway Mania en la década de 1840, práctica que con el tiempo se incorporó a los contratos de construcción modernos. La retención daba al cliente fondos disponibles si un contratista abandonaba la obra o dejaba defectos sin corregir.
Hoy cumple una función similar: proteger al propietario ante incumplimientos, trabajo inconcluso o defectos. Para el subcontratista, significa financiar parte del proyecto mientras espera el pago. Esa espera también influye en la licitación. Si un margen previsto es de 10.000 dólares y una retención del 5% demora el cobro durante 30 a 90 días, conviene calcular qué margen adicional cubriría ese capital inmovilizado y el costo de financiarlo. El porcentaje retenido no es, por sí solo, el margen que debe añadir: el cálculo depende de los costos y las condiciones de pago.
La retención no es automáticamente una pérdida. Por lo general, se libera al completar el trabajo, cerrar pendientes o alcanzar otro hito pactado. El riesgo está en cuánto tarda la liberación y qué requisitos hay que cumplir.
Tres datos que debe extraer del contrato
- La tasa: qué porcentaje se descuenta de cada pago y si cambia durante la obra.
- La base de cálculo: si se aplica al trabajo ejecutado, a los materiales almacenados o a ambos.
- El momento de liberación: qué hito la activa y quién debe aprobarlo.
La tasa puede ser fija para todo el contrato o variar según la partida. Por eso, dos solicitudes con el mismo importe bruto pueden producir pagos netos distintos si cambia la base de cálculo. Con la tasa, la base y el hito claros, usted puede anticipar el importe retenido y evaluar cómo afecta el precio de su oferta.
Cómo la retención afecta el flujo de caja
La nómina vence esta semana; el pago por el trabajo facturado quizá llegue después, y una parte puede quedar retenida hasta cumplir las condiciones del contrato. Esa diferencia entre cuándo salen los dólares y cuándo entran es el efecto directo sobre el capital de trabajo. También importa al preparar una oferta: el precio debe sostener la operación mientras ese dinero no está disponible.
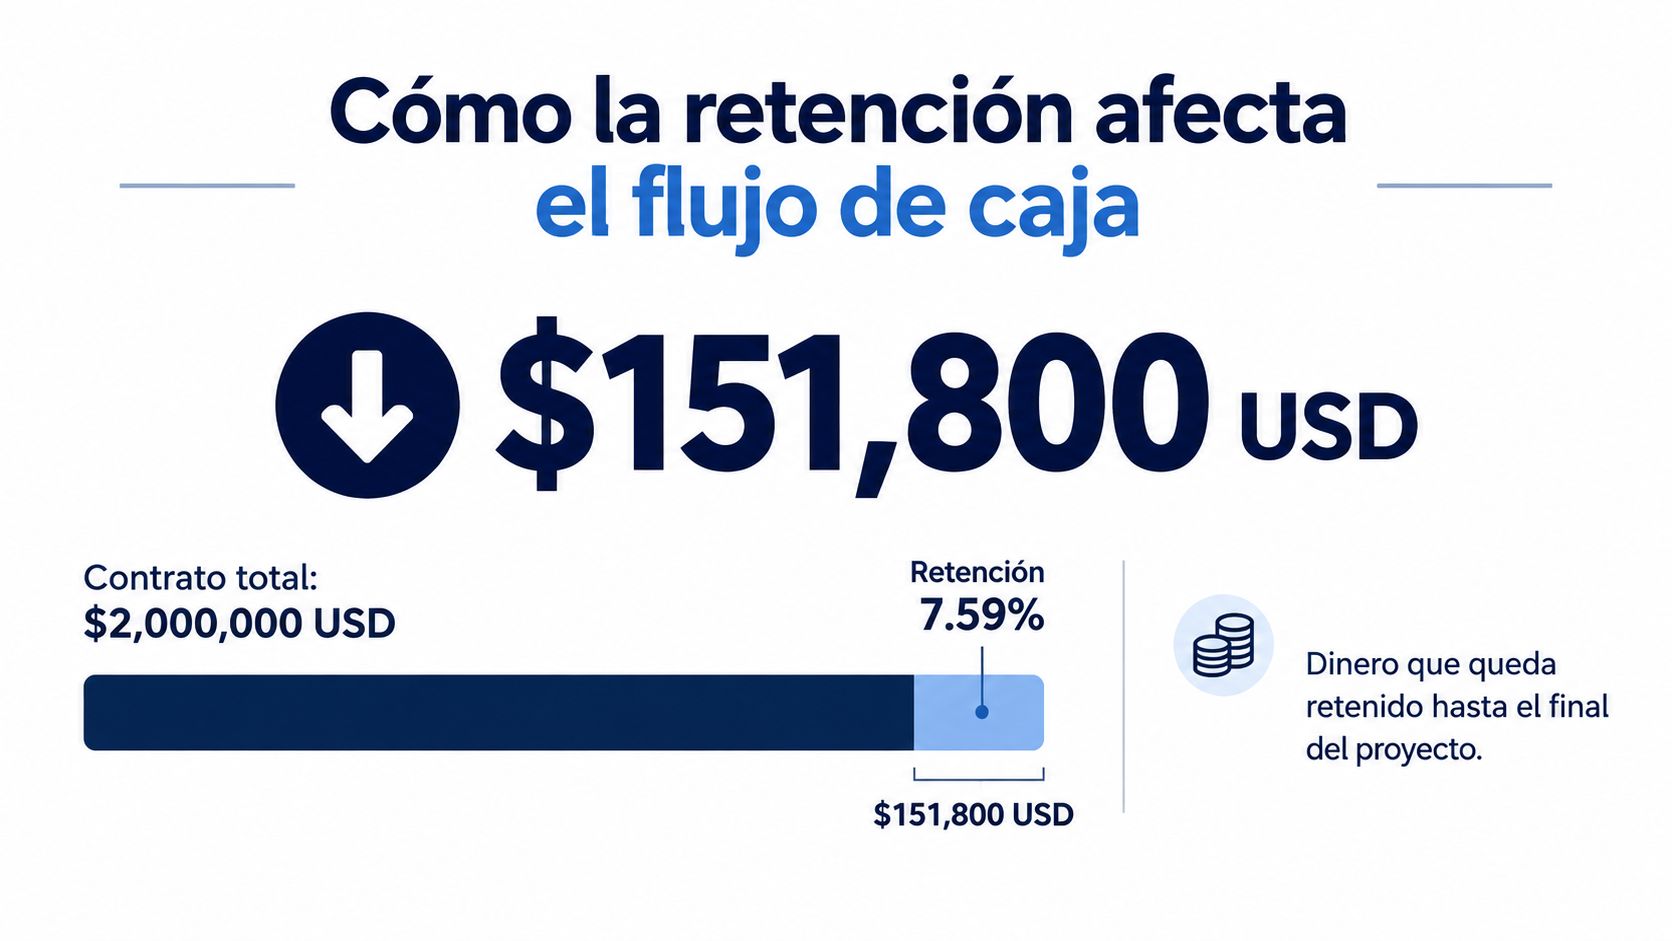
Considere un ejemplo hipotético: en un contrato de 2 millones de dólares, una retención del 7,59% equivale a 151.800 dólares. El cálculo es 2.000.000 × 0,0759. Ese importe corresponde a trabajo ejecutado, pero no sirve para pagar materiales ni salarios hasta que se libere.
La retención se acumula con cada certificación, mientras los gastos de la obra siguen su curso. Es como llenar un depósito al que solo se puede acceder después de cumplir ciertas condiciones: el saldo existe, pero no paga las facturas de hoy. Para licitar, calcule cuánto margen adicional cubriría el costo de financiar ese saldo. Una retención del 5% al 10% con cobros a 30 a 90 días puede exigir margen adicional, pero no hay un recargo único: depende de los costos de financiación, los gastos de la obra y el calendario de liberación.
Por qué necesita dos DSO y no uno
El DSO indica cuántos días transcurren entre facturar y cobrar. Un solo promedio puede confundir dos esperas distintas: el pago corriente y la liberación de la retención. Si mezcla ambos, el cobro corriente puede parecer más lento; si deja fuera la retención, la previsión de capital de trabajo queda incompleta.
Separe las mediciones:
- DSO de facturas corrientes: días desde la presentación hasta el pago neto de cada periodo.
- DSO de retención: días desde que se retiene el importe hasta su liberación efectiva.
Como referencia, los benchmarks publicados sitúan el DSO típico de contratistas especializados entre 35 y 55 días, mientras que el promedio general de construcción ronda los 83 días cuando se consideran los efectos de la retención. Use esas cifras como puntos de comparación, no como una promesa de cobro para su empresa.
En la previsión de caja, trate la retención como un cobro condicionado, no como dinero que llegará automáticamente al emitir la última factura. Vincule cada importe a un hito verificable, un responsable y los documentos de respaldo. Así podrá distinguir los dólares previsibles este mes de los que dependen del cierre del proyecto.
Plazos contractuales y topes legales por jurisdicción
Dos subcontratistas pueden firmar contratos parecidos y enfrentar retenciones muy distintas. La razón es que el porcentaje, la reducción durante la obra y la liberación dependen del contrato, del tipo de proyecto y, en algunos casos, de la ley estatal aplicable.
El patrón histórico en Estados Unidos ha sido retener un porcentaje mayor al inicio y, en algunas estructuras, reducirlo cuando la obra supera cierto avance. Otras veces la tasa se mantiene hasta la finalización sustancial. Por eso no basta con preguntar cuánto retienen, también debe preguntar si la tasa baja y en qué momento.
Topes de retención por estado en proyectos públicos
| Estado | Tope aplicable | Condición |
|---|---|---|
| Texas | 10% o 5% | Según el tamaño del contrato público |
| Florida | 5% | Después de superar cierto avance en obra pública |
| California | 5% | En determinados contratos privados |
Para ubicar Texas y Florida con precisión, recuerde que Texas permite una retención del 10% en contratos públicos inferiores a cinco millones de dólares y del 5% en contratos de cinco millones o más, mientras Florida aplica un 5% después del 50% de avance en obra pública. California aparece en la tabla como referencia de límite en ciertos contratos privados, no como regla universal para todo proyecto.
Aquí aparece una confusión frecuente. Que exista un tope en una jurisdicción no significa que ese tope se aplique a su obra. Deben coincidir el estado, el carácter público o privado del proyecto y las condiciones que la norma establece.
Antes de reclamar una liberación, revise primero su subcontrato y luego el marco legal que podría limitarlo. Si trabaja con formato AIA, le ayuda contrastar esas cláusulas con la estructura habitual de un acuerdo de subcontratista AIA y sus condiciones de pago.
Regla práctica: el contrato firmado es su mapa principal, la ley estatal es el control que verifica si alguna cláusula se pasa del límite permitido.
Guárdese tres preguntas para cada proyecto nuevo. Qué tasa aplica al inicio, si baja en algún hito y qué evento exacto libera el saldo. Si alguna respuesta queda vaga, pida aclaración por escrito antes de la primera Pay Application, porque corregirla después cuesta tiempo y discusión.
Cómo se calcula y registra en una pay application
Calcular bien la retención es menos difícil de lo que parece si sigue el orden correcto. El error típico es mirar solo el pago del mes y perder de vista los acumulados. En formato AIA, todo debe cuadrar entre el detalle por partidas y el resumen que se certifica.
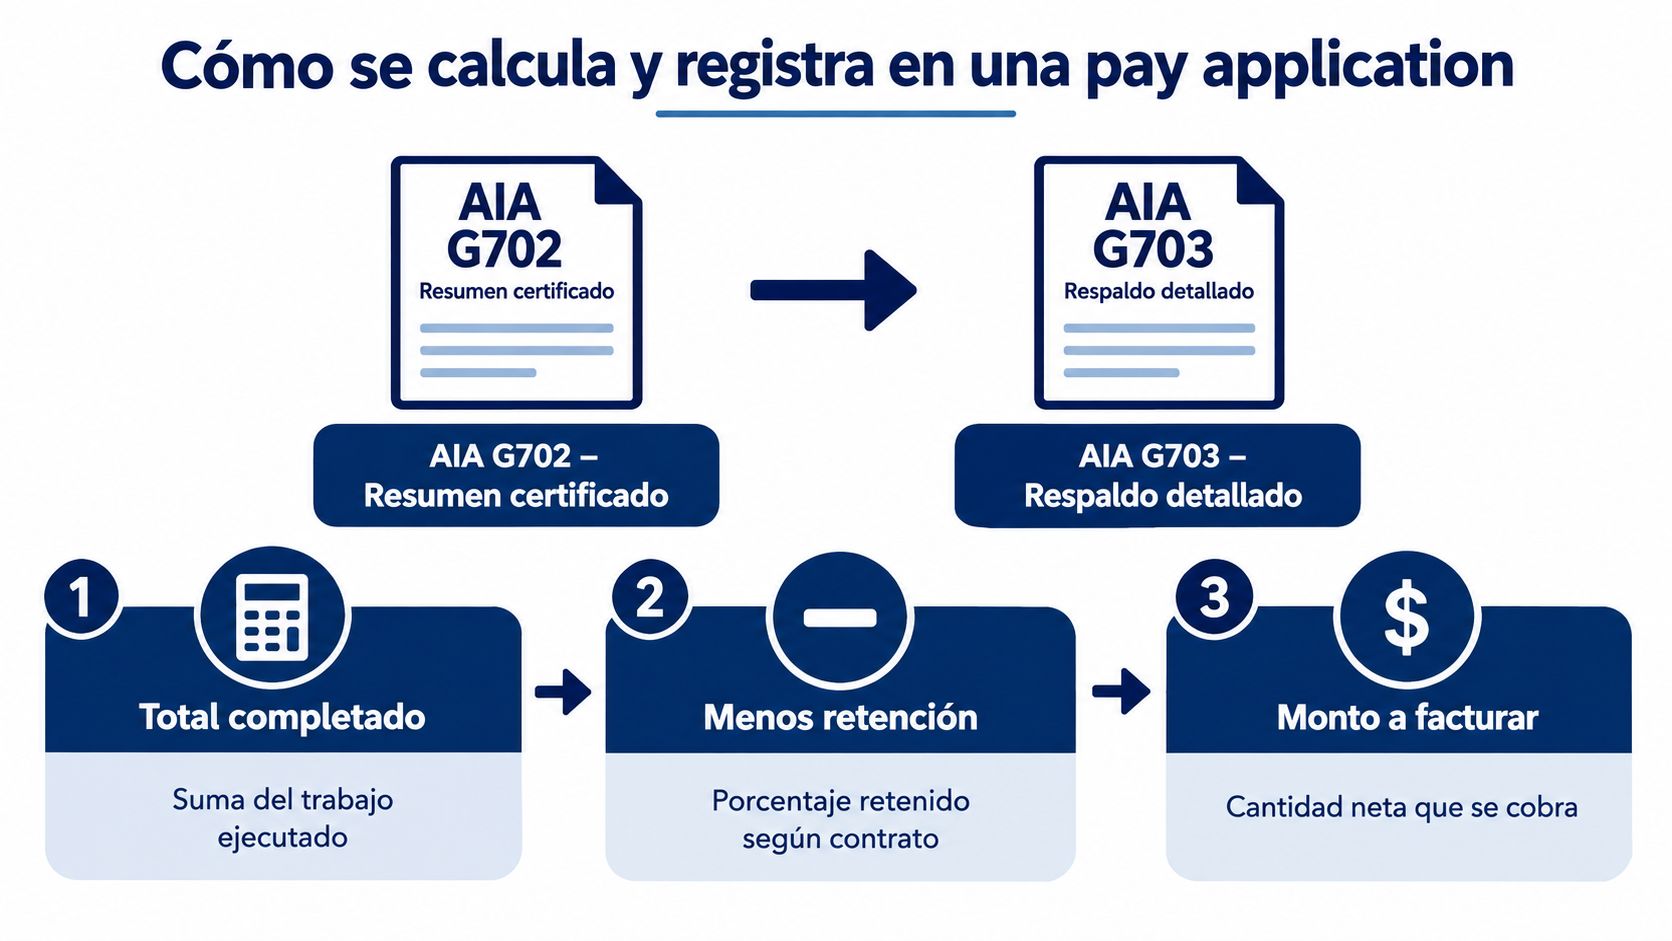
El AIA G703 es el respaldo detallado. Allí usted actualiza cada partida del Schedule of Values, indica el porcentaje completado y obtiene el trabajo ejecutado hasta la fecha, el avance del periodo y los materiales almacenados cuando corresponden.
El AIA G702 es el resumen certificado. Recibe los totales del G703 y muestra la suma contractual vigente, los Change Orders, el total completado, la retención, los pagos anteriores y el Current Payment Due. Si un total del G703 no coincide con el G702, la certificación se puede detener aunque el trabajo en obra esté bien.
El cálculo paso a paso
- Actualice el avance por partida: registre el porcentaje completado en el G703 y verifique el importe bruto acumulado.
- Aplique la retención según la base pactada: calcule la retención acumulada sobre la base que indica el contrato.
- Reste pagos anteriores: así separa la retención del periodo de la retención total acumulada.
- Controle el saldo por liberar: no lo mezcle con el neto corriente que espera cobrar este mes.
Un detalle que muchos pasan por alto puede cambiar el resultado. En el modelo AIA, la retención puede relacionarse con el trabajo completado, los materiales almacenados o ambos según los términos contractuales, y el G702/G703 debe reflejar esa base específica, no solo una deducción genérica.
Piense en una solicitud con trabajo ejecutado y materiales almacenados. Si el contrato aplica una tasa al trabajo y otra distinta a los materiales, el neto no sale de aplicar un solo porcentaje al total. Debe calcularse por componentes y después sumarse. La lógica de avance y valores acumulados se conecta también con el control contable de la obra en curso, como se explica en esta guía sobre accounting for construction in progress.
Antes de enviar, haga una verificación cruzada sencilla. Total completado del G703 contra G702, retención acumulada contra periodos anteriores y Current Payment Due contra su factura. Tres controles, una sola fuente de cálculo. Ahí se evitan la mayoría de los descuadres que devuelven una solicitud sin certificar.
Riesgos comunes y errores que retrasan el cobro
Muchos retrasos de cobro no nacen en la obra, nacen en el paquete de facturación. Importes que no cuadran, un Lien Waiver equivocado o una fecha inconsistente bastan para que la solicitud entre en revisión. Cada corrección reinicia el ciclo y usted sigue financiando el trabajo mientras tanto.
El primer error es asumir que terminar su alcance libera automáticamente su dinero. Un informe público de Washington advierte que la retención suele vincularse al contrato principal y no al alcance individual del subcontratista, por lo que los primeros subcontratistas en finalizar pueden esperar más tiempo para recibir su liberación.
Eso sorprende a oficios tempranos como estructura o instalaciones enterradas. Usted terminó, inspeccionaron su trabajo y se fue de la obra, pero el proyecto completo sigue abierto. Si la liberación depende del cierre general, su saldo queda atado al ritmo de otros.
Errores que se repiten al cierre
- Confundir waiver condicional e incondicional: entregar el tipo incorrecto puede frenar el pago o dejarlo sin protección si el cheque aún no se hizo efectivo.
- Mezclar saldos: registrar retención y facturas corrientes en una sola cuenta oculta qué está vencido y qué todavía no es exigible.
- No documentar su finalización: sin evidencia de alcance completo, inspección y pendientes cerrados, reclamar se vuelve una discusión de memoria.
También es riesgoso aceptar la retención como un coste normal sin medirla. Normal no significa gratis. Mientras espera, usted financia materiales y mano de obra, asume riesgo de concentración en un cliente y puede perder capacidad para tomar trabajo mejor pagado.
La pregunta que debe hacerse antes de enviar cada solicitud es simple. Si el revisor compara factura, G702, G703 y waivers, ¿todos cuentan la misma historia en importes y fechas? Para repasar esa consistencia, esta explicación del proceso completo de payment application en construcción ayuda a detectar el punto exacto donde suele romperse la cadena.
Cuando algo no cuadra, no lo deje para el cierre. Corrija la base en el periodo en que aparece, porque los acumulados arrastran el error hacia adelante. Un saldo retenido con discrepancias viejas es mucho más difícil de liberar que uno conciliado mes a mes.
Estrategias prácticas para cobrar la retención
Cobrar la retención empieza antes de terminar la obra. Empieza cuando usted decide si acepta el proyecto, a qué precio y con qué condiciones de liberación. Si recién piensa en el saldo retenido al final, ya financió meses de trabajo sin haberlo calculado.
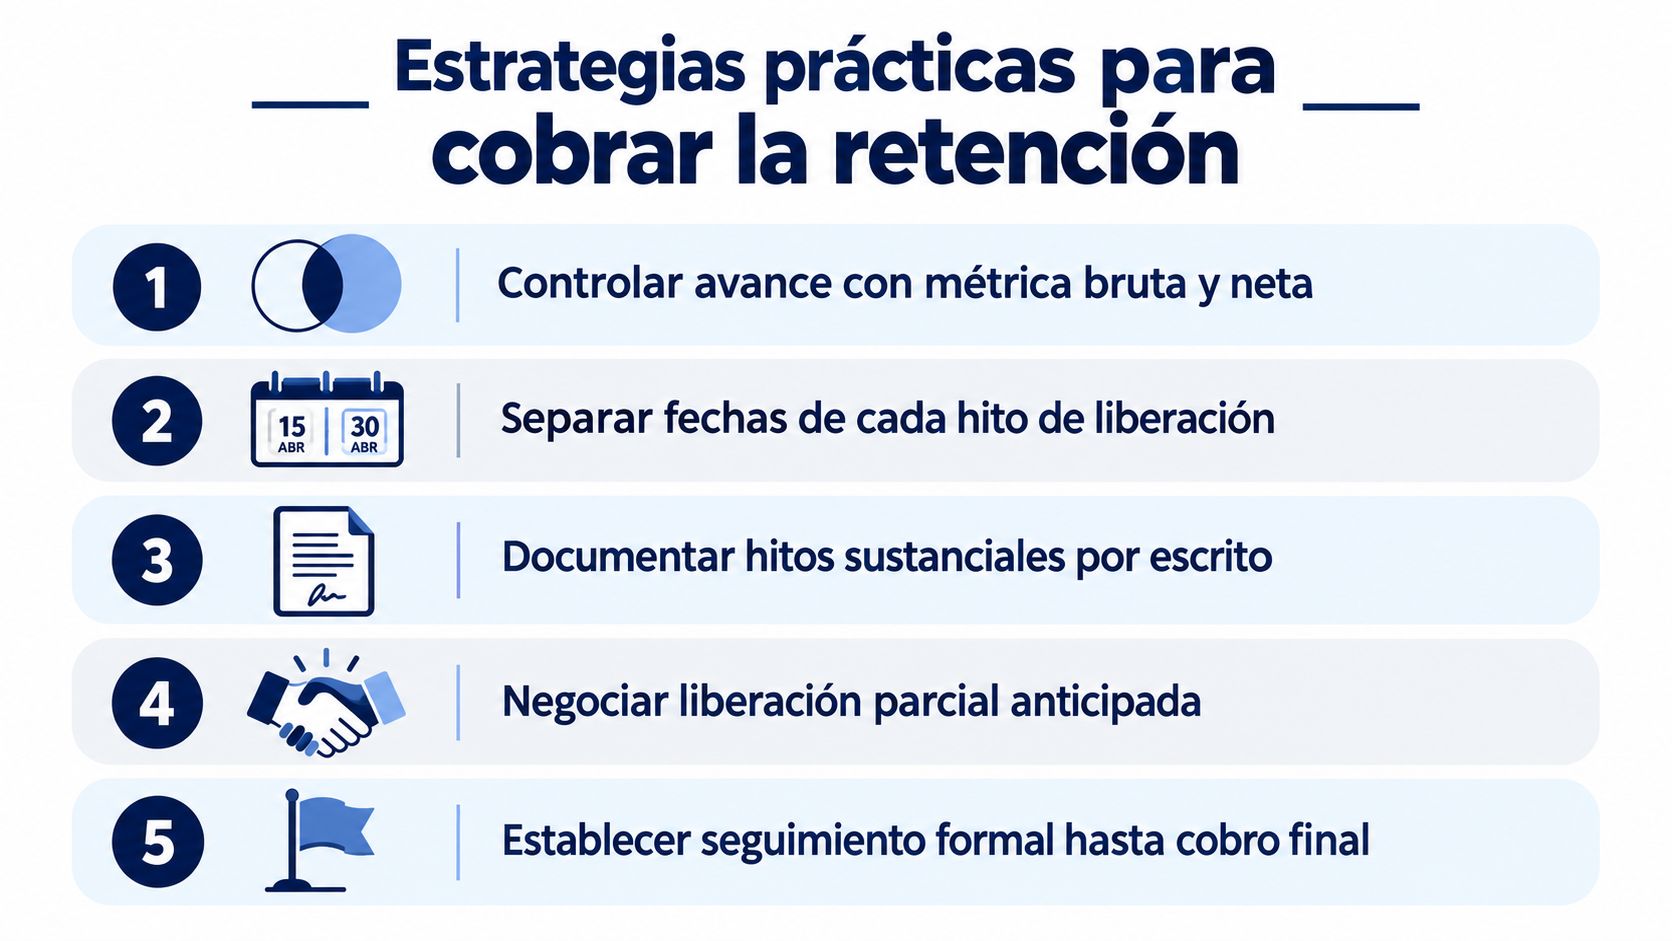
El contexto ayuda a ser realista. El 75% de los subcontratistas adelanta materiales con efectivo propio durante la espera del pago, y una investigación de Clemson estimó una retención media de 7,59% en proyectos privados, 5,56% estatales y 3,26% federales. El tipo de obra cambia su exposición, así que una sola política para todos los clientes queda corta.
Haga el cálculo inverso antes de licitar
Tome el valor del contrato y estime el saldo que quedará retenido. Después estime cuánto tiempo pasará entre ejecutar el trabajo, cobrar el neto corriente y recuperar la retención. Con esos dos datos, pregunte cuánto margen adicional necesita para compensar la financiación, el riesgo y la capacidad que queda ocupada.
No necesita una fórmula sofisticada para empezar. Necesita visibilidad. Si un proyecto inmoviliza una suma alta durante un plazo largo, puede ajustar precio, pedir liberación escalonada, limitar su exposición a ese cliente o rechazar el trabajo. Todas son decisiones de negocio, no solo de contabilidad.
Una oferta que ignora la retención puede ganar la obra y perder efectivo durante toda su ejecución.
Durante la obra, lleve un control por proyecto con importe bruto ejecutado, retención del periodo, retención acumulada y saldo potencialmente liberable. Separe además las fechas de cada hito, finalización de su alcance, finalización sustancial del proyecto, punch list, cierre documental y entrega de waivers.
Prepare la evidencia como si tuviera que demostrar su caso a alguien que nunca visitó la obra. Guarde aprobaciones, inspecciones, fotos fechadas, actas y comunicaciones de cierre. Cuando solicite la liberación, escriba una petición breve que cite el hito cumplido, el saldo exacto y los documentos adjuntos.
Por último, configure alertas antes de cada fecha contractual y escale por antigüedad e importe. Priorice primero los saldos grandes con hito ya cumplido. La retención que nadie sigue, rara vez se libera sola.
Cómo Drawra simplifica el seguimiento y la conciliación
Todo lo anterior se puede hacer en hojas de cálculo, pero el riesgo aparece cuando cada documento se actualiza por separado. Una persona cambia el avance, otra ajusta la factura y la retención acumulada deja de coincidir con el G702. El problema no es falta de esfuerzo, es falta de una sola fuente de cálculo.
Drawra aborda ese punto concreto. Lee el contrato ejecutado para extraer requisitos de facturación como suma, tasa de Retainage, ciclo y formularios requeridos. Después usted actualiza el porcentaje completado por partida y el sistema mantiene sincronizados avance, retención, pagos anteriores y Current Payment Due.
Qué queda cubierto en el flujo
- Pay Application completa: factura, AIA G702 y AIA G703 generados desde los mismos cálculos.
- Lien Waivers alineados: documentos condicionales e incondicionales, de avance y finales, con importes y datos del proyecto consistentes.
- Control de fechas: recordatorios configurables para no perder la ventana de presentación de cada periodo.
- Envío ordenado: paquete en un solo PDF para el destinatario correcto, con opción de descarga si necesita notarización.
Esto no elimina la retención ni cambia su contrato. Lo que reduce es el error operativo que retrasa la certificación, totales que no coinciden, waivers incorrectos y fechas olvidadas. Esos son justamente los tropiezos que usted sí controla.
Si quiere ordenar su proceso hoy, empiece por lo básico. Extraiga tasa, base e hitos de cada contrato activo. Separe facturas corrientes de retención en su control de cuentas por cobrar. Concilie G703 contra G702 antes de cada envío. Y trate cada saldo retenido como un cobro futuro con dueño, evidencia y fecha de seguimiento.
Si su equipo pierde horas armando Pay Applications y conciliando Retainage entre factura, G702/G703 y Lien Waivers, Drawra - Spanish puede convertir ese trabajo en un flujo guiado desde el contrato hasta el paquete listo para enviar. Pruebe su primera aplicación, verifique cómo quedan sincronizados los cálculos y decida con sus propios números si el proceso le ahorra tiempo y rechazos.