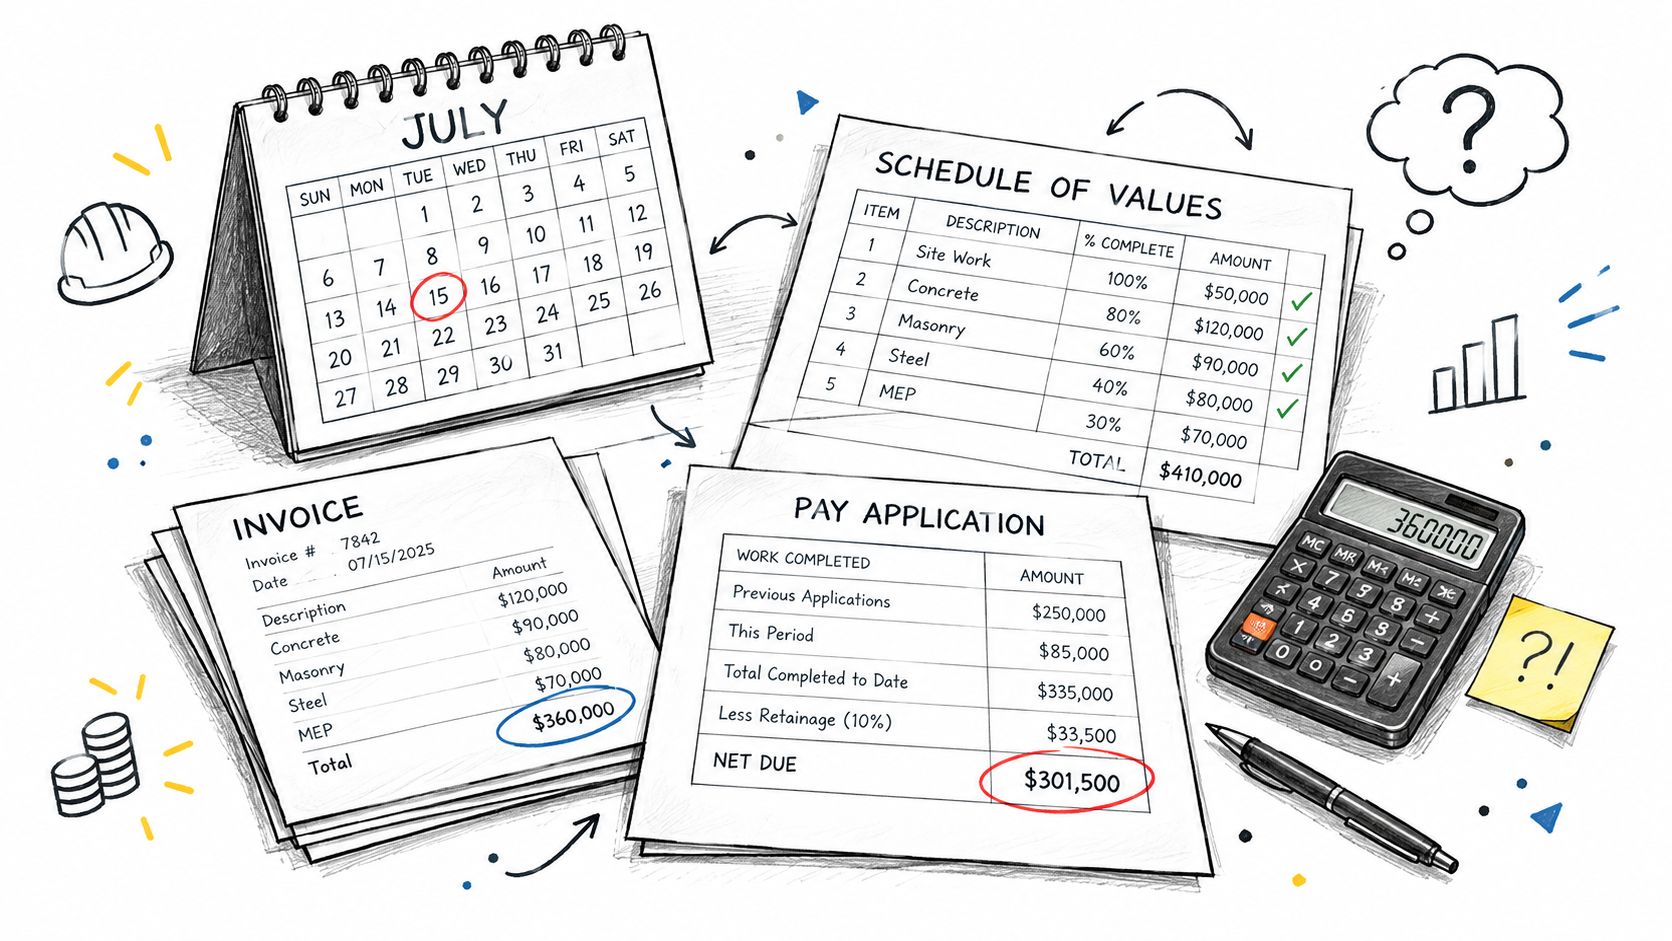
Es el último día del mes y tu equipo tiene tres cifras abiertas en pantalla que deberían contar la misma historia, pero no lo hacen. El Schedule of Values muestra un avance, la contabilidad muestra otro saldo acumulado y el depósito que llegó al banco es menor que ambos. Nadie cometió necesariamente un fraude ni un error grave. Lo más probable es que estén mezclando conceptos distintos en una sola columna, y esa confusión es exactamente lo que ordena una buena contabilidad de construcción en curso.
Índice
- La diferencia entre CIP y cobro real
- Reconocimiento de ingresos por porcentaje
- Costos válidos y evidencia del avance
- Asientos y conciliación con la Pay Application
- Retainage y diferencias entre ingreso y efectivo
- Ejemplos de cálculo y control de cambios
- Automatizar cálculos con un pay app
- Control mensual y conclusión práctica
La diferencia entre CIP y cobro real
Una subcontractor cierra julio, actualiza cada línea del Schedule of Values y prepara su Pay Application. El supervisor confirma el trabajo instalado, contabilidad revisa los costos cargados al proyecto y el dueño pregunta por qué el dinero recibido no coincide con el avance reportado. La respuesta corta es que trabajo ejecutado, costo incurrido, ingreso ganado, importe facturado y efectivo cobrado son cinco medidas diferentes, aunque nazcan del mismo contrato.
Ahí empieza la accounting for construction in progress. En Estados Unidos, construction in progress (CIP) se entiende como un activo acumulado mientras un proyecto todavía no está listo para su uso previsto, un saldo que reúne costos vinculados a una obra identificable mientras esta sigue en marcha. No es una carpeta de facturas sueltas ni un gasto ordinario sin proyecto. Es el registro ordenado de lo que tu empresa ya puso en la obra antes de que el activo esté completo o de que el contrato transfiera el control según el marco contable que aplique.
Una casa a medio construir ayuda a separar las piezas
Piensa en una casa con cimientos, estructura y techo, pero sin instalaciones terminadas. El concreto, la madera y las horas de la cuadrilla ya existen y tienen valor económico, aunque la familia todavía no pueda mudarse. Esos desembolsos acumulados se parecen al CIP, representan trabajo y materiales incorporados a un activo que aún no cumple su función final.
El cobro cuenta otra parte de la historia. El cliente puede haber aprobado una solicitud, retenido una parte como Retainage y pagado el resto semanas después. Por eso el banco puede mostrar menos dinero que el valor del trabajo ya instalado, sin que eso signifique que el trabajo valga menos. Confundir el depósito con el avance es como juzgar el tamaño de la casa mirando solo el último cheque recibido.
La escala del sector explica por qué esta separación no es un detalle menor. La Oficina del Censo estimó el gasto total en construcción en una tasa anual desestacionalizada de 2,139.1 mil millones de dólares en julio de 2025, con 1,623.3 mil millones en construcción privada, aproximadamente el 75.9% del total, según el informe de gasto en construcción de julio de 2025 de la Oficina del Censo. Con volúmenes así, materiales, mano de obra, subcontratos, equipos e indirectos deben ligarse a proyectos, contratos y periodos específicos, porque no se convierten automáticamente en ingreso realizado.
Las seis cifras que debes poder nombrar sin dudar
Antes de tocar asientos, tu equipo de billing y tu project manager deberían usar el mismo vocabulario. Si cada persona llama avance a una cosa distinta, la conciliación fracasa antes de empezar.
- Contract sum: el precio contractual vigente, ya ajustado por Change Orders aprobados según el procedimiento del contrato.
- Costos incurridos: lo que ya se consumió o se devengó en el proyecto hasta la fecha de corte, con soporte por partida.
- Costo estimado para completar: lo que todavía falta gastar para terminar el alcance, revisado cada mes y no copiado del presupuesto original por costumbre.
- Avance certificado: el progreso que aprueba quien certifica la Pay Application, basado en trabajo completado y, cuando aplica, materiales almacenados.
- Facturación acumulada: el total solicitado o facturado hasta la fecha, que puede ir por delante o por detrás del ingreso ganado.
- Saldo pendiente: lo que falta por facturar, por cobrar o por liberar de Retainage, tres saldos que no debes sumar como si fueran uno solo.
Regla práctica: si una sola columna intenta ser avance físico, ingreso y cobro al mismo tiempo, esa columna miente al menos en dos de las tres cosas.
El error más común en el cierre es tratar el porcentaje certificado como si siempre equivaliera al ingreso ganado. A veces coinciden, pero no por definición. El porcentaje certificado responde a las reglas de pago del contrato, a la evidencia presentada y a la revisión de quien aprueba. El ingreso contable responde al método de medición adoptado, a la actualización de estimaciones y al estándar aplicable. Cuando esas dos lógicas se mezclan sin conciliación, aparecen diferencias que luego nadie sabe explicar al auditor, al banco o al general contractor.
También conviene delimitar el alcance desde el inicio. El nombre CIP no coincide siempre, empresa por empresa, con una única cuenta del catálogo, y la presentación final depende del marco contable, la jurisdicción y la política interna. Esta guía te da el sistema de reconciliación para trabajar con criterio, pero no sustituye la política de tu compañía ni la revisión de tu contador cuando una decisión depende de ese marco.
Reconocimiento de ingresos por porcentaje
Muchos contratos de construcción no entregan valor solo al final. El cliente recibe el beneficio conforme avanza la obra, controla el activo que se crea en su terreno o consume el trabajo mientras se ejecuta. En esos casos, el ingreso puede reconocerse a lo largo del tiempo en lugar de esperar a la entrega, siempre que el contrato y el estándar aplicable cumplan las condiciones para ese tratamiento.
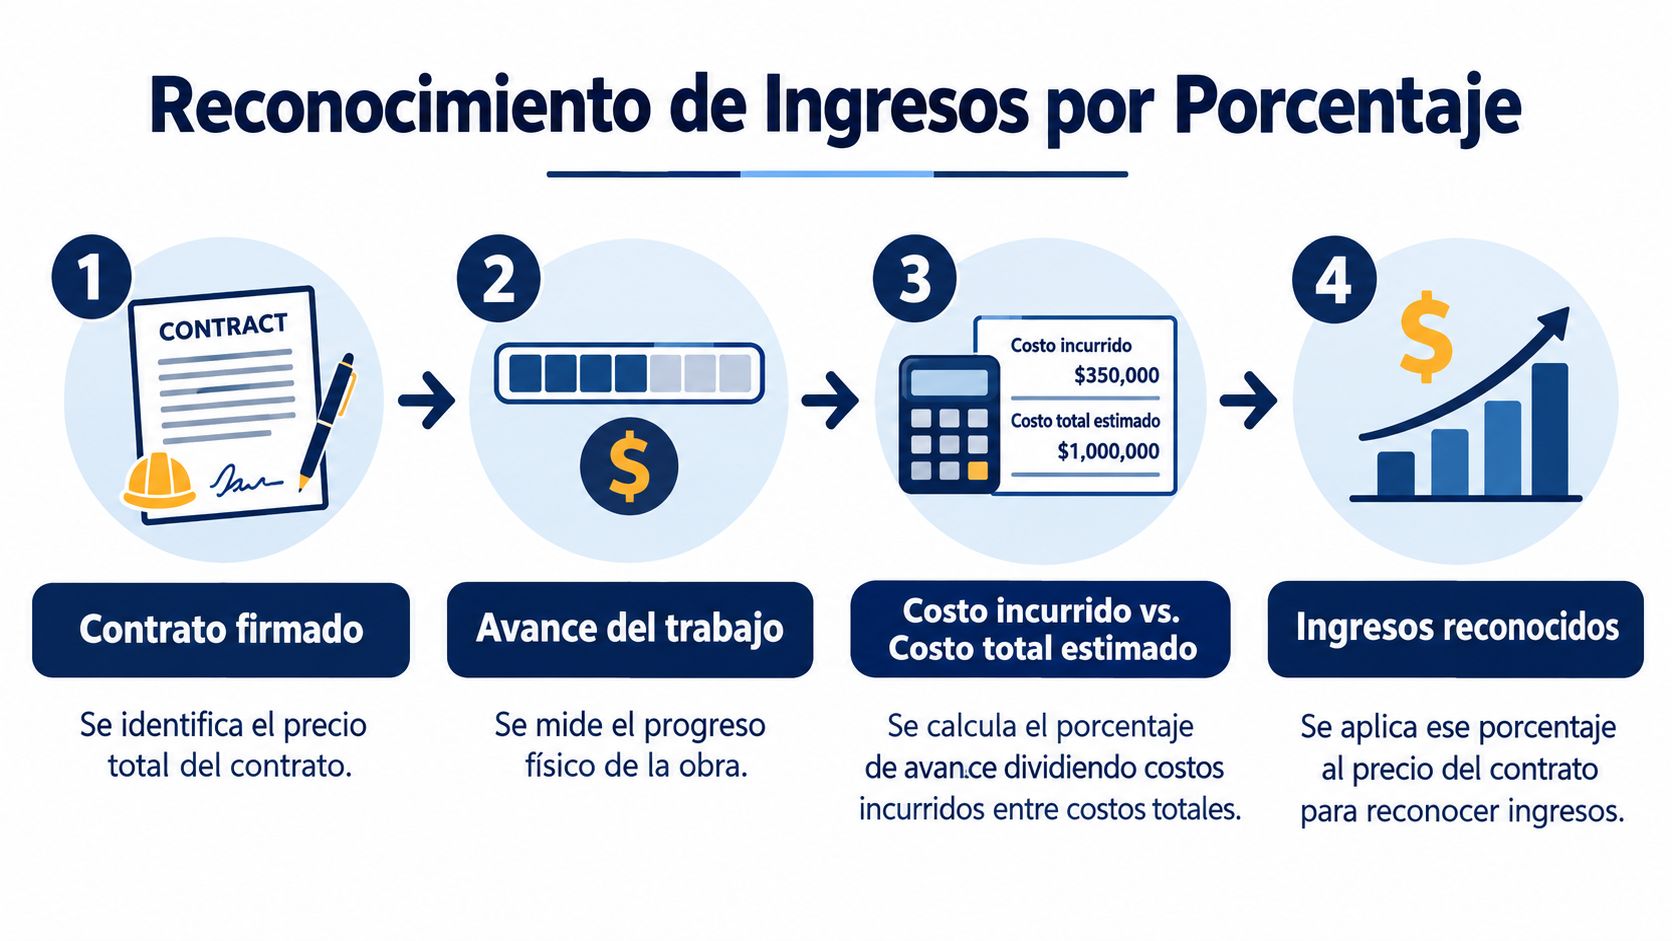
El método más conocido para medir ese progreso es cost-to-cost. La fórmula es directa: porcentaje de avance = costos incurridos hasta la fecha ÷ costos totales estimados, y después ingreso acumulado = porcentaje de avance × precio de transacción, tal como describe el texto de IFRS 15 sobre ingresos de contratos con clientes. El ingreso del periodo sale de restar lo ya reconocido en meses anteriores.
El ejemplo numérico paso a paso
Toma un contrato con precio de 10 millones de dólares y costos totales estimados de 8 millones de dólares. Si a la fecha ya incurriste 2 millones de dólares en costos, el avance cost-to-cost es 25% y el ingreso acumulado asociado es 2.5 millones de dólares, como ilustra el informe de gasto en construcción de junio de 2025 de la Oficina del Censo al contextualizar la escala donde se aplica esta mecánica. Si además ya facturaste 2.2 millones de dólares, la diferencia de 300,000 dólares representa una posición contractual neta por cobrar o contract asset, según la exigibilidad que den los términos del contrato.
Ese ejemplo, explicado con más detalle en la guía sobre percentage of completion y su cálculo, muestra el punto central. El ingreso ganado puede superar lo facturado sin que exista todavía una cuenta por cobrar exigible por toda la diferencia.
La parte delicada no es la división, es el denominador. Cada cierre exige actualizar el costo total estimado, porque si el costo pendiente crece, el porcentaje de avance baja aunque hayas instalado más trabajo este mes. Esa revisión puede corregir de inmediato ingreso y margen acumulados, y no es un error del sistema, es el método reflejando una estimación nueva.
Tampoco existe un único medidor válido para todo. Cuando representan mejor la transferencia del control, caben métodos de salida como unidades producidas, hitos alcanzados o progreso físico observado. La pregunta correcta no es qué método usa todo el mundo, sino qué medida describe con más fidelidad el desempeño de tu contrato específico, y esa elección debe documentarse y aplicarse con consistencia.
Costos válidos y evidencia del avance
Un porcentaje elegante con costos mal clasificados sigue siendo un porcentaje equivocado. La calidad del avance cost-to-cost depende de qué costos entran al numerador, de que pertenezcan al contrato y periodo correctos y de que puedas probarlos línea por línea si alguien los cuestiona meses después.
En el centro están los costos directamente atribuibles, como mano de obra directa, materiales instalados y otros costos de ejecución ligados al contrato. Alrededor pueden existir ciertos indirectos que una política consistente decida incluir en la medición del progreso, por ejemplo salarios indirectos, reparaciones de equipos, seguros e impuestos sobre nómina, categorías mencionadas en una revelación contable presentada ante la SEC sobre medición del progreso. Esa lista no es un permiso universal. Tu empresa debe definir su política, aplicarla igual cada mes y excluir importes que no representan progreso real.
Organizar esos costos por códigos ayuda a que compras, horas y subcontratos caigan en la partida correcta, como se desarrolla en la guía de cost codes para construcción. Sin esa disciplina, un costo válido cargado al proyecto equivocado distorsiona dos avances al mismo tiempo.
Cuándo el costo acumulado deja de representar avance
El cost-to-cost funciona cuando gastar y avanzar se mueven de forma razonablemente parecida. Deja de funcionar cuando el gasto se adelanta, se atrasa o se contamina con partidas que no instalan trabajo.
- Compras anticipadas y materiales almacenados: pagar material no equivale a instalarlo, por eso debes separar material almacenado de material incorporado a la obra.
- Subcontratos comprometidos: firmar un compromiso no es lo mismo que recibir el trabajo ejecutado por ese subcontratista.
- Costos anómalos: retrabajos, desperdicios fuera de lo normal o ineficiencias pueden inflar costos sin crear avance equivalente.
- Cambios de alcance e inflación: si el alcance crece o los precios se mueven, el presupuesto total debe revisarse antes de calcular el porcentaje.
La evidencia debe sostenerse por partida del Schedule of Values, no solo en el total del proyecto. Guarda soporte de horas, recepciones, facturas de proveedor, avances de subcontratistas y Change Orders aprobados, ligados a la línea que alimentan. Si el costo no demuestra transferencia de control ni cumplimiento de la obligación, quizá necesitas medir con unidades instaladas, horas ejecutadas u otro resultado observable, y dejar escrita la razón del cambio de mirada.
Asientos y conciliación con la Pay Application
El cierre mensual ordenado sigue una secuencia que tu equipo puede repetir contrato por contrato. Primero acumulas los costos directos e indirectos aprobados del periodo en las cuentas del proyecto. Después reconoces el ingreso según el método de medición elegido, mueves el resultado a contract asset o contract liability según corresponda y, por separado, registras la facturación cuando emites la Pay Application. Costo, ingreso y factura son tres movimientos relacionados, pero no son el mismo asiento disfrazado.
Esa secuencia se conecta con los formularios que el cliente revisa. En una solicitud AIA, el G703 funciona como continuation sheet detallado por line item del Schedule of Values, mientras el G702 actúa como resumen y certificación de la solicitud, con el contract sum original, el cambio neto por Change Orders, trabajo completado y almacenado, Retainage, pagos certificados anteriormente y current payment due, según explica la guía de AIA Contract Documents sobre payment applications. Los totales del G703 alimentan partidas específicas del G702, por lo que una línea mal actualizada contamina el resumen completo.
Si necesitas repasar la mecánica de ambos formatos antes del cierre, la explicación práctica de AIA G702 y G703 te ayuda a ubicar qué total nace en el detalle y qué total solo resume. Esa distinción evita corregir el resumen a mano sin tocar la línea que originó la diferencia.
Conciliación mensual por contrato
| Control | Fuente | Qué debe coincidir |
|---|---|---|
| Contract sum vigente | Contrato y Change Orders aprobados | G702, G703 y precio usado para ingreso |
| Costos incurridos | Ledger del proyecto y soportes | Saldo CIP o WIP y numerador cost-to-cost |
| Costo total estimado | Presupuesto revisado del project manager | Denominador del avance y pronóstico de margen |
| Avance por línea | Schedule of Values y evidencia de campo | Trabajo completado en G703 |
| Facturación acumulada | Pay Applications emitidas | Cuentas por cobrar y posición contractual |
| Retainage | G702 y términos del contrato | Saldo retenido por cobrar |
| Pagos recibidos | Banco y remesas del cliente | Cobros aplicados, no avance físico |
Los Change Orders merecen doble control. Cada cambio aprobado debe entrar como line item en el G703 y reflejarse también en la tabla Change Order Summary del G702. Si solo aparece en uno de los dos lugares, el valor contractual actualizado y el importe solicitado quedan desalineados, y la diferencia suele descubrirse cuando el cliente ya rechazó el paquete.
Cierra la rutina por línea, proyecto y periodo. Pregunta qué cambió en costos, qué cambió en estimación para completar, qué se certificó, qué se facturó y qué se cobró. Cuando esas cinco respuestas viven en una sola conciliación, el current payment due deja de ser una cifra negociada a ciegas y se convierte en el resultado trazable del mes.
Retainage y diferencias entre ingreso y efectivo
El Retainage es el punto donde más equipos se confunden, porque reduce el efectivo recibido sin reducir necesariamente el ingreso ganado. Tu empresa puede haber ejecutado y reconocido trabajo este mes, haberlo facturado en la Pay Application y aun así no poder cobrar todavía la parte retenida. El ingreso describe desempeño, la retención describe una condición de cobro, y el depósito describe caja. Mezclarlos produce discusiones falsas sobre si el proyecto va bien o mal.
La presentación neta puede ocultar justo esa información. El 1 de abril de 2025, el personal del FASB publicó un documento educativo porque usuarios de estados financieros de constructoras privadas consideraban que Topic 606 ocultaba información sobre retenciones al compensar activos y pasivos contractuales, sin modificar los GAAP, como resume la publicación de RSM sobre reconocimiento de ingresos en construcción. Para tu control interno, la lección es práctica, mira los componentes por separado aunque la presentación externa siga el marco aplicable.
La pregunta que debes responder por cada contrato
¿Cómo concilio el saldo de CIP o WIP con lo facturado, la retención pendiente y el cobro esperado por proyecto?
Respóndela con una vista por contrato que separe costos acumulados, avance certificado, ingreso reconocido, facturación acumulada, Retainage por cobrar, saldo no facturado y efectivo recibido. Con esas columnas, el underbilling aparece cuando ganaste más de lo que facturaste, y el overbilling cuando facturaste por delante del ingreso ganado. Ninguna de las dos situaciones es automáticamente mala, pero ambas exigen explicación, fecha esperada de reversión y vínculo con el calendario de pagos del contrato.
También debes separar el calendario contable del calendario de cobro. Un corte de mes puede reconocer ingreso por trabajo ejecutado hasta el último día, mientras la solicitud se certifica después y el pago llega en el ciclo siguiente. Esa diferencia de tiempos no se corrige forzando cifras, se documenta. Cuando llegue el pago, aplica primero contra la factura correspondiente, deja visible el Retainage pendiente y revisa si queda algún contract asset que todavía no se convirtió en derecho exigible de cobro.
Ejemplos de cálculo y control de cambios
Un mes normal se entiende mejor con lápiz en mano. Imagina un contrato donde los costos incurridos son 400,000 USD y los costos totales estimados ascienden a 800,000 USD. El avance cost-to-cost es 50%, cálculo que aparece en una revelación ante la SEC sobre reconocimiento over time bajo ASC 606. Con ese porcentaje defines el ingreso acumulado, restas el ingreso de periodos anteriores y obtienes el ingreso del periodo actual, antes de comparar contra lo facturado en el Schedule of Values.
El segundo escenario es el que pone a prueba al equipo. El proyecto instaló más trabajo, pero el project manager revisó al alza el costo para completar por un cambio de condiciones en campo. Al crecer el costo total estimado, el porcentaje de avance puede bajar aunque el numerador suba, y eso obliga a ajustar ingreso acumulado y margen en el periodo. No es una contradicción, es la aritmética de prometer el mismo precio con un costo final mayor, y debe explicarse con la estimación nueva, no esconderse igualando el avance contable al porcentaje facturado.
Qué evidencia acompaña cada cifra del ejemplo
Cada número del cálculo necesita un dueño y un documento. El costo incurrido se apoya en el ledger del proyecto, el costo para completar en el pronóstico firmado por operaciones y el avance por línea en evidencia de campo. Los materiales almacenados se listan aparte de lo instalado, con su soporte de existencia y custodia según exija el contrato.
Los Change Orders entran al precio y al presupuesto solo con la aprobación que pida el contrato, y cada line item nuevo debe poder rastrearse desde el cambio hasta el G703. Si la revisión muestra un contrato deficitario, la pérdida esperada debe reflejarse oportunamente según el marco aplicable, en lugar de esperar a la facturación final para admitirla. Antes de cerrar, pide la aprobación pendiente, el pronóstico actualizado y la explicación escrita de cualquier línea donde avance físico, costo y facturación cuenten historias distintas.
Automatizar cálculos con un pay app
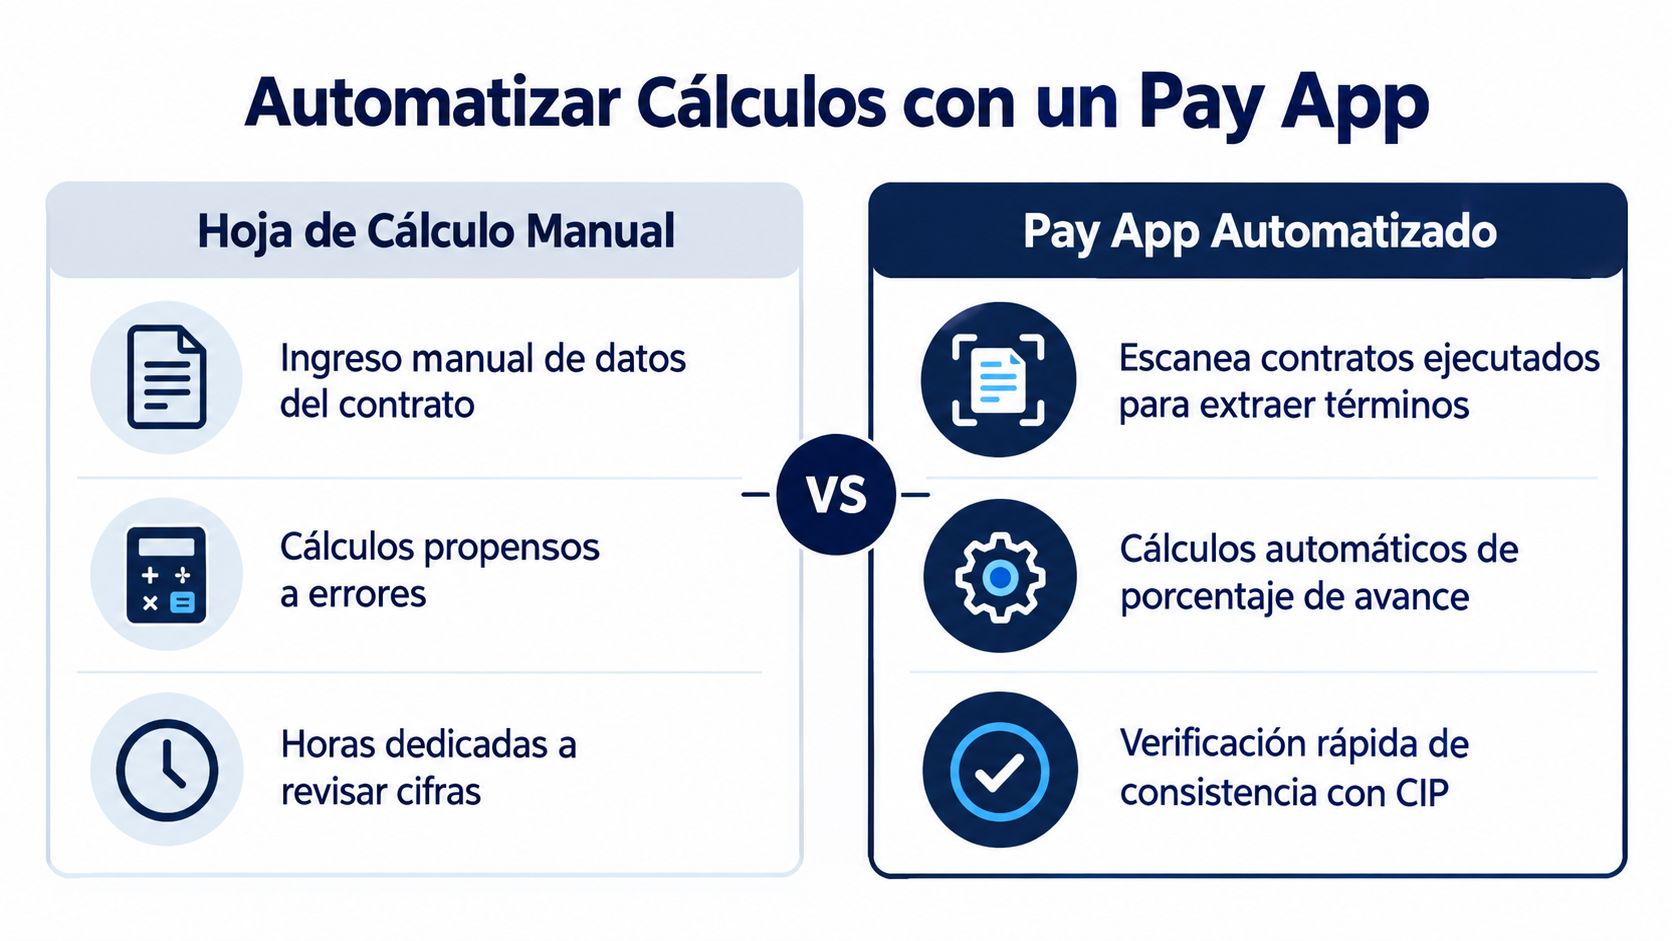
La hoja de cálculo manual tiene una virtud, cualquiera puede abrirla. También tiene un costo oculto, cada mes alguien vuelve a teclear el contract sum, copia porcentajes, arrastra fórmulas y revisa a ojo que el invoice, el G702 y el G703 digan lo mismo. Cuando una cifra cambia en una pestaña y no en las demás, el paquete sale con totales incompatibles y el rechazo llega días después, con el ciclo de pago ya perdido.
Un pay app ataca ese problema operativo sin sustituir tu criterio contable. El flujo automatizado puede escanear contratos ejecutados para extraer términos de billing, configurar el proyecto desde esos requisitos y dejar que tu equipo solo actualice el percent complete por línea del Schedule of Values. Desde una sola base de cálculo se derivan el periodo actual, el Retainage y el pago debido en tiempo real, y se genera el paquete con invoice, AIA G702/G703 y Lien Waivers alineados en importes, fechas y datos del proyecto.
Qué automatiza el sistema y qué sigues decidiendo tú
| Tarea | Hoja manual | Pay app | Revisión humana que permanece |
|---|---|---|---|
| Datos del contrato | Captura repetida | Extracción y configuración inicial | Confirmar términos extraídos |
| Percent complete | Tecleo línea por línea con fórmulas | Actualización por línea con cálculo inmediato | Validar avance físico real |
| Retainage y pago debido | Fórmulas copiadas entre archivos | Un solo motor de cálculo | Revisar condiciones de liberación |
| Documentos | Archivos separados | PDF combinado con waivers y formularios | Verificar tipos de Lien Waiver |
| Envío y recordatorios | Correos y memoria del equipo | Destinatarios guardados y avisos de billing | Decidir ajustes antes de enviar |
La frontera es clara. El software reduce entrada repetida, mantiene documentos sincronizados y te avisa de fechas, pero no sabe si tu estimación de costo para completar es honesta, si el material está instalado o almacenado, ni qué tratamiento exige tu estándar contable. Esas tres decisiones siguen siendo de operaciones y contabilidad. Automatizar bien significa llegar al cierre con menos errores de transcripción y más tiempo para revisar justo esas decisiones, no delegarlas a una fórmula.
Control mensual y conclusión práctica
Un cierre fiable no depende de un héroe que recuerde todo de memoria. Depende de una lista corta que billing, project manager y contabilidad repitan cada mes, con responsables claros y evidencia ligada a cada partida, en la línea de un estado WIP actualizado mensualmente y cruzado con los estados financieros como recomienda la guía de AICPA sobre WIP schedules. Precio contractual, costo total estimado, costos incurridos y requisiciones acumuladas forman el esqueleto mínimo de ese control.
Lista de verificación antes de cerrar el mes
- Contract sum y Change Orders: el resumen contractual coincide con cambios aprobados y con las líneas del G703.
- Schedule of Values: cada line item actualizado tiene evidencia de avance o de material almacenado por separado.
- CIP o WIP: los costos del ledger pertenecen al contrato y periodo correctos, sin partidas que no representan progreso.
- Estimación para completar: operaciones firmó un pronóstico nuevo y explicó variaciones frente al mes anterior.
- Pay Application: avance certificado, facturación acumulada y current payment due se concilian contra ingreso reconocido.
- Retainage y cobros: el saldo retenido, lo no facturado y los pagos reales del ledger cuentan la misma historia por proyecto.
Compara además el margen bruto acumulado contra el margen de contratos terminados y de contratos en progreso. Tasas decrecientes, márgenes que se deterioran cerca del cierre o proyectos sin monitoreo son señales de alerta que piden investigación antes de emitir estados financieros, no después. Si el avance contable, el certificado por el supervisor y el facturado no coinciden, documenta la causa por partida en lugar de forzar un empate.
La idea final es sencilla. Una accounting for construction in progress confiable nace de datos contractuales actualizados, evidencia de avance verificable y conciliación disciplinada entre obra, contabilidad y cobro. La automatización reduce inconsistencias operativas, pero la confianza en las cifras la construye tu equipo cada mes, línea por línea.
Pasa tu próximo cierre a un flujo donde solo actualizas el percent complete por línea y el invoice, el AIA G702/G703 y los Lien Waivers salen calculados y sincronizados en un solo paquete listo para enviar. Visita Drawra - Spanish para preparar tu siguiente Pay Application desde tu contrato ejecutado y conciliar avance, Retainage y pago debido sin volver a teclear los mismos datos en cada documento.