Terminaste el trabajo, entregaste tu Pay Application y todavía hay un saldo discutido. Registraste un mechanics lien para proteger el cobro, pero ahora el propietario dice que necesita vender o refinanciar y que va a obtener un release of lien bond. Tu primera preocupación es lógica: si libera la propiedad, ¿qué pasa con el dinero que te deben?
Índice
- Cuando un gravamen bloquea tu propiedad
- Qué es realmente un release of lien bond
- Cuánto cuesta según cada estado
- Cómo obtener el bono paso a paso
- Comparar con pagar directamente o litigar
- Errores y conceptos equivocados frecuentes
- Cómo Drawra mantiene tu documentación clara
Cuando un gravamen bloquea tu propiedad
Piensa en un subcontratista que reclama trabajos adicionales mientras el propietario sostiene que esos trabajos ya estaban incluidos en el contrato. El inmueble queda afectado por un mechanics lien, el gravamen de construcción que respalda la reclamación. Mientras discuten el Change Order, también necesitan resolver qué hacer con el título de la propiedad.
Para el propietario, el problema puede ser una venta o una financiación pendiente. Para el subcontratista, el problema sigue siendo cobrar sin perder derechos. Son necesidades distintas, y confundirlas convierte una conversación sobre garantías en una discusión sobre quién tiene razón.
Las rutas que conviene distinguir
En términos prácticos, las partes pueden considerar estas alternativas:
- Pagar o negociar el saldo. Buscar un acuerdo económico y coordinar los documentos necesarios para liberar el gravamen.
- Discutir judicialmente la reclamación. Resolver la validez del lien y la obligación de pago mediante el procedimiento correspondiente.
- Sustituir la garantía. Usar un bono legalmente adecuado para separar el problema del título de la disputa económica.
Esta última alternativa permite que una operación sobre el inmueble avance mientras continúa la reclamación, como explica el análisis sobre bonos que sustituyen los gravámenes de construcción. No significa que cualquier persona pueda presentar cualquier garantía: deben cumplirse los requisitos de la jurisdicción.
Quién interviene y qué necesita
El claimant es quien reclama el pago, por ejemplo, el subcontratista o proveedor. La surety es la entidad que emite la garantía. El propietario u otra parte interesada busca liberar el inmueble, mientras el reclamante necesita preservar una vía válida para cobrar.
Pregunta práctica: ¿Necesitamos resolver cuánto se debe, liberar el inmueble o hacer ambas cosas? Separar esas decisiones ayuda a escoger el procedimiento.
Si eres subcontratista, entender la diferencia también te ayuda a conversar con tu abogado sobre la ejecución de un lien. No basta con saber que el propietario consiguió un bono: necesitas conocer qué documento se registró, qué reclamación cubre y qué actuaciones siguen pendientes.
Qué es realmente un release of lien bond
Un release of lien bond es una garantía financiera prevista por la legislación aplicable que sustituye al inmueble como respaldo de una reclamación. No funciona como un recibo de pago ni como una sentencia favorable al propietario.
La analogía de cambiar la cerradura de una casa ayuda, con una precisión importante. Cambiar la cerradura modifica el acceso, pero no decide quién es dueño de la casa. De manera parecida, este bono modifica el activo contra el que se busca cobrar, pero no decide quién tiene razón sobre el saldo.
La garantía cambia, la controversia continúa
En California, el Civil Code §8424 contempla un bono que garantiza cualquier sentencia y los costos recuperables del reclamante. Su importe debe ser del 125 % del lien, o de la cantidad asignada al inmueble que se pretende liberar, según corresponda; por ejemplo, un gravamen de USD 100.000 requiere una garantía de USD 125.000, conforme al texto del Civil Code §8424.
Eso no equivale a cobrar. El reclamante todavía debe acreditar lo que corresponda sobre la deuda y su reclamación. La surety tampoco sustituye al juez para decidir si un trabajo adicional fue autorizado o si una deducción contractual era correcta.
Liberar el inmueble no es lo mismo que extinguir la deuda. El bono cambia la garantía disponible, no demuestra que el saldo esté pagado.
Waiver, acuerdo y bono no son intercambiables
La confusión suele empezar porque los documentos incluyen palabras parecidas. Para revisar un expediente, conviene separarlos por su función:
- Conditional Lien Waiver. Vincula la renuncia de derechos al cumplimiento de la condición de pago correspondiente.
- Unconditional Lien Waiver. No ofrece esa misma condición de protección; exige especial cuidado antes de firmarlo.
- Release por acuerdo. Documenta la liberación pactada entre las partes, cuyo alcance debe revisarse junto con el acuerdo.
- Release by bond. Sustituye la garantía inmobiliaria mediante el mecanismo legal aplicable.
Como criterio de revisión, pregunta siempre quién firma, qué derechos afecta y qué hecho activa su efecto. Un documento firmado por el reclamante y un bono emitido por una surety no cumplen la misma función.
Si recibes un paquete identificado únicamente como “lien release”, no lo clasifiques por el nombre del archivo. Lee el instrumento completo antes de actualizar tu registro de pagos o firmar una renuncia.
Cuánto cuesta según cada estado
El importe del bono no es lo mismo que su precio. La cantidad garantizada indica la cobertura exigida para sustituir el lien; no debe presentarse como si fuera automáticamente la prima que pagarás a la surety. Para presupuestar la operación, solicita una propuesta que distinga cobertura, prima, posible colateral y gastos de tramitación.
Tampoco existe un multiplicador nacional que puedas aplicar a todos tus proyectos. Incluso dentro de un estado, debes distinguir una regla histórica de la disposición que corresponde al expediente actual.
Multiplicador del release of lien bond por estado
| Estado | Multiplicador | Base legal |
|---|---|---|
| California | 125 %, conforme a la regla actual explicada anteriormente | Civil Code §8424 |
| Washington | Para reclamaciones de USD 10.000 o menos, el mayor entre USD 5.000 y el doble del lien. Para reclamaciones superiores, al menos 1,5 veces el lien | Guía sobre gravámenes de construcción en Washington |
| Florida | Importe reclamado, más intereses legales de tres años, más el mayor entre USD 1.000 y el 25 % del importe reclamado | Análisis legislativo de Florida sobre transferencia de gravámenes |
| Wisconsin | La alternativa de depósito en efectivo, cheque certificado o bonos gubernamentales negociables equivale al 125 % del lien | Wisconsin Statutes §779.13 |
En Wisconsin, no debe confundirse esa fórmula de depósito con la otra vía prevista por la disposición: una undertaking ejecutada por una surety que cubra el importe reclamado y los costos y daños adjudicables. La estructura jurídica de la garantía también importa, no solo su valor.
Cómo leer la fórmula sin subestimar la cobertura
Florida muestra por qué no basta con tomar el saldo de la factura. A la base se añaden los componentes legales indicados en la tabla. Washington, por su parte, obliga a revisar tanto el tamaño de la reclamación como el mínimo aplicable.
Para California, no uses automáticamente un multiplicador encontrado en una sentencia antigua. La regla histórica y la disposición actual no deben mezclarse; el caso judicial que aparece más adelante permite ver esa diferencia.
Antes de pedir una cotización, prepara estos datos:
- Importe registrado. Usa el lien que realmente consta en el expediente, no una estimación verbal.
- Asignación al inmueble. Confirma si la reclamación corresponde a una propiedad o a varias.
- Modalidad de garantía. Identifica si se utilizará bono, depósito u otra alternativa permitida.
- Desglose económico. Separa cobertura legal, precio de emisión y condiciones de la surety.
El Retainage y el pago corriente de tu Pay Application sirven para administrar el cobro. No sustituyen el cálculo legal del bono.
Cómo obtener el bono paso a paso
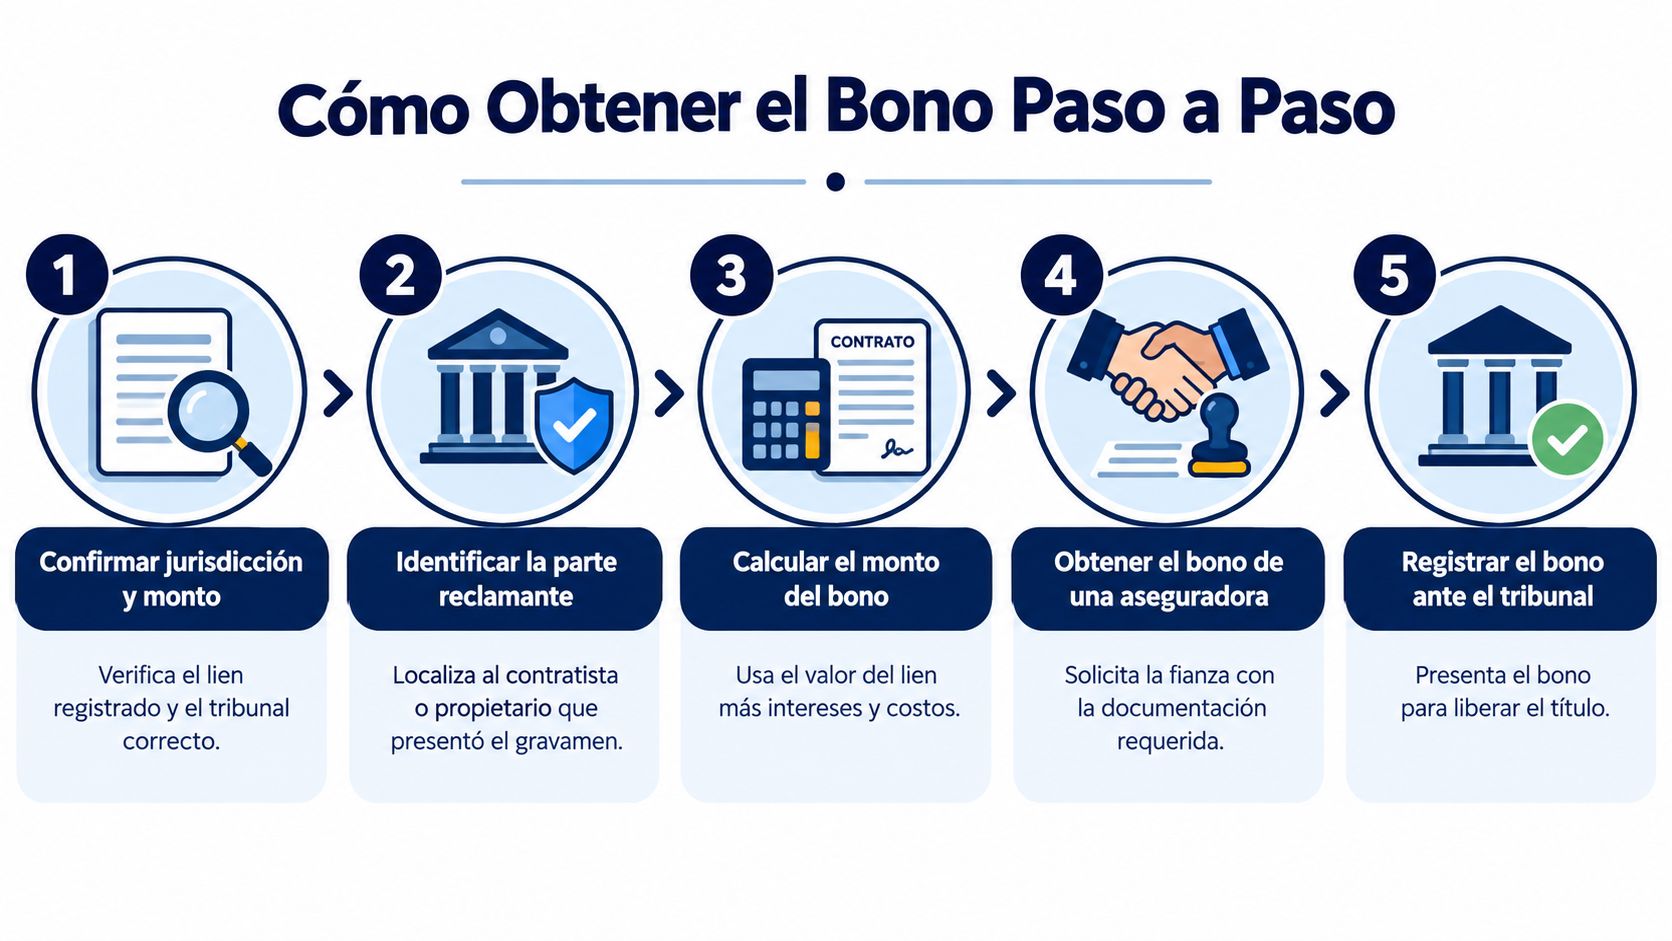
El trabajo empieza con el expediente, no con un formulario descargado. Reúne el lien registrado, la identificación del proyecto, la descripción del inmueble y la información de las partes antes de solicitar la garantía.
Del expediente a la notificación
- Confirma jurisdicción e importe. Revisa el estado, el condado, el lien registrado y la fórmula aplicable. No presupongas que un procedimiento utilizado en otro proyecto servirá aquí.
- Identifica a las partes. Determina quién presentó la reclamación, quién solicita la liberación y quién quedará obligado en el bono. Distingue al contratista general, subcontratista o proveedor del propietario.
- Coordina la surety y sus condiciones. Confirma su autorización para emitir el instrumento correspondiente y solicita por escrito los requisitos de emisión, incluida cualquier exigencia de colateral.
- Presenta y registra correctamente. Verifica la oficina competente y conserva constancia del instrumento aceptado. No confundas la solicitud enviada a la surety con la liberación registral efectiva.
- Notifica y conserva prueba. Coordina los avisos exigidos y la entrega de copia al reclamante. Archiva el documento registrado y la evidencia de notificación con el expediente del proyecto.
El orden exacto y las formalidades deben revisarse localmente. La infografía es una orientación visual, no una indicación de que todos los estados utilizan el mismo tribunal u oficina.
Un proyecto puede necesitar varios bonos
En Royster Construction Co. v. Urban West Communities, decidido el 6 de diciembre de 1995, el propietario presentó dos bonos de USD 607.604 cada uno para liberar parcelas del proyecto West Hills. La norma entonces aplicable, el Civil Code §3143, exigía 1,5 veces el importe del gravamen, según la decisión judicial de Royster.
La enseñanza operativa es concreta: revisa cada parcela y cada reclamación antes de asumir que un instrumento cubrirá todo el desarrollo. Ese multiplicador histórico tampoco debe reemplazar la regla californiana actual indicada anteriormente.
Los plazos necesitan una revisión independiente. En Hutnick v. United States Fidelity & Guaranty Co., la Corte Suprema de California examinó el antiguo Civil Code §3144.5, promulgado en 1983, que establecía seis meses desde la inscripción del bono para iniciar la acción correspondiente, según la decisión de Hutnick. No conviertas ese antecedente en una fecha universal actual: pide que tu abogado confirme la norma vigente y la situación de cualquier demanda pendiente.
Comparar con pagar directamente o litigar
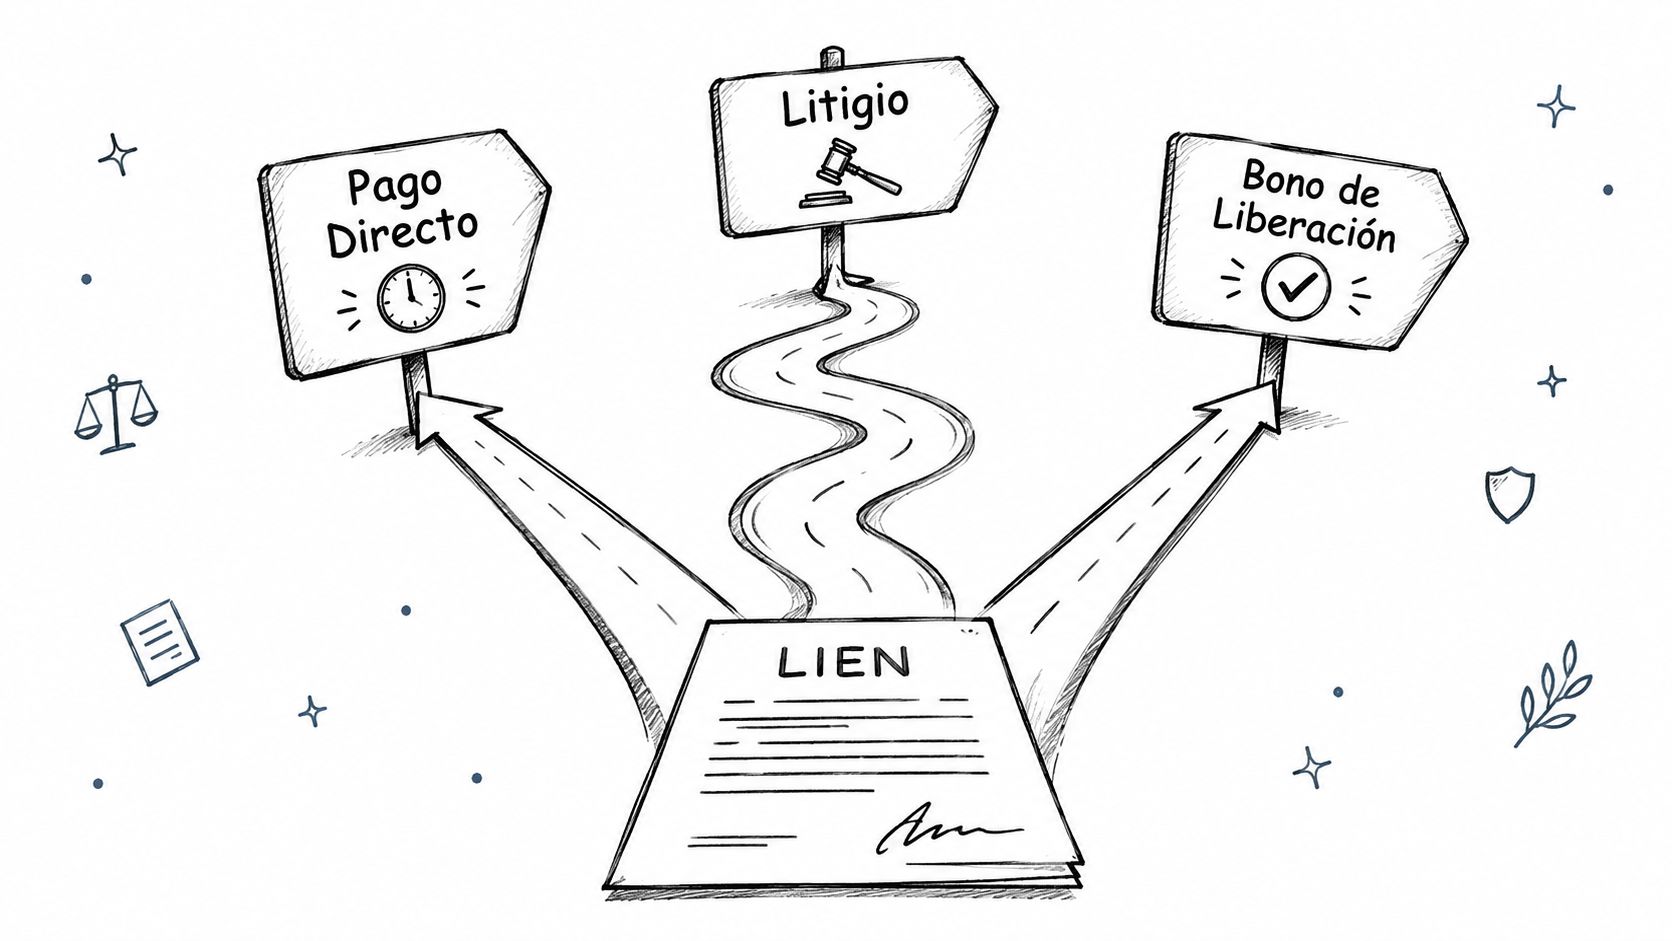
La pregunta útil no es qué opción elimina más rápido la incomodidad. Es qué necesitas resolver y qué costo estás dispuesto a asumir: el saldo, la afectación del inmueble o ambos.
Comparación para tomar una decisión
| Ruta | Qué puede aportar | Qué debes valorar |
|---|---|---|
| Pago o acuerdo | Una salida negociada al saldo y a la liberación | Alcance del acuerdo, pago efectivo y documentos que se firmarán |
| Release of lien bond | Separar la operación inmobiliaria de la disputa | Emisión, garantía, formalidades y defensa de la reclamación |
| Litigio | Una resolución sobre los puntos controvertidos | Honorarios, incertidumbre y compatibilidad con el calendario del proyecto |
Pagar puede ser razonable cuando el saldo está claro. Sin embargo, entregar dinero sin coordinar la documentación deja preguntas abiertas: qué conceptos se resolvieron, si quedan trabajos adicionales y qué liberación corresponde. Un acuerdo debe describir su alcance, no depender de lo que cada parte cree haber entendido por teléfono.
Negociar también merece una evaluación real. Si el reclamante acepta condiciones viables, puede no tener sentido añadir el costo de un bono. Eso no obliga al subcontratista a descontar una deuda válida; significa comparar propuestas completas, no reaccionar únicamente a la presión del cierre.
Cuándo considerar la garantía sustituta
El bono merece estudiarse cuando existe una controversia que las partes no van a resolver de inmediato y el propietario necesita actuar sobre el inmueble. Como criterio de decisión, compáralo con el costo de posponer esa operación, sin asumir que la garantía acabará con el litigio.
Antes de aceptar una salida: pide una explicación separada del dinero que se pagará, los derechos que se conservarán y los documentos que se registrarán.
Litigar puede ser necesario cuando las partes discrepan sobre la validez del lien o sobre la deuda. No obstante, conviene evitar promesas sobre una duración concreta o sobre el resultado: esas respuestas requieren examinar el expediente.
También importa la relación comercial. Una propuesta clara, acompañada de documentación, puede facilitar una conversación menos defensiva que exigir una firma inmediata. Antes de intercambiar documentos, revisa las diferencias entre mechanics lien waivers para identificar qué estás ofreciendo y qué te están pidiendo.
Errores y conceptos equivocados frecuentes
“Ya hay bono, así que podemos cerrar el expediente de cobro” es una conclusión peligrosa. El error operativo consiste en marcar la cuenta como pagada cuando solo se ha tramitado una garantía. Contabilidad necesita evidencia del pago, y el abogado necesita los documentos de la sustitución.
El error contrario también perjudica: tratar el bono como si no cambiara nada. El reclamante debe revisar contra qué garantía corresponde actuar y qué pasos procesales necesita conservar.
Un formulario de otro estado no basta
En Texas, el procedimiento exige un bono que cumpla los requisitos legales, el aviso correspondiente y el registro de ambos en el condado donde se ubica el inmueble, conforme al Texas Property Code §53.171. Tener un PDF emitido por una surety no demuestra, por sí solo, que se completaron esas actuaciones.
Otros errores frecuentes aparecen en el control del expediente:
- Descripción incorrecta. Copiar datos de otro lote sin comprobar qué propiedad debe liberarse.
- Documento mal clasificado. Archivar un bono como Lien Waiver y perder de vista su función.
- Fecha sin responsable. Guardar el instrumento sin asignar quién revisará los plazos y los avisos.
Una guía sobre el formulario de lien release en California puede ayudarte a reconocer documentos, pero no convierte una plantilla en un instrumento válido para todas las jurisdicciones.
El calendario no desaparece al registrar
En Washington, el plazo de ocho meses previsto por RCW 60.04.141 sigue vigente después del registro del release bond, conforme a la guía estatal citada en la tabla comparativa. Por eso, el cálculo de cobertura y el seguimiento de la ejecución deben mantenerse como controles distintos.
El antecedente californiano explicado antes refuerza la misma precaución: no calcules fechas de memoria ni copies el calendario de otro estado.
Para equipos hispanohablantes, una práctica útil es mantener una descripción bilingüe interna de cada documento, sin cambiar su nombre legal. La confusión entre waiver y bond puede retrasar la revisión del cobro si administración, contratista y abogado creen estar hablando del mismo instrumento cuando no es así.
Cómo Drawra mantiene tu documentación clara
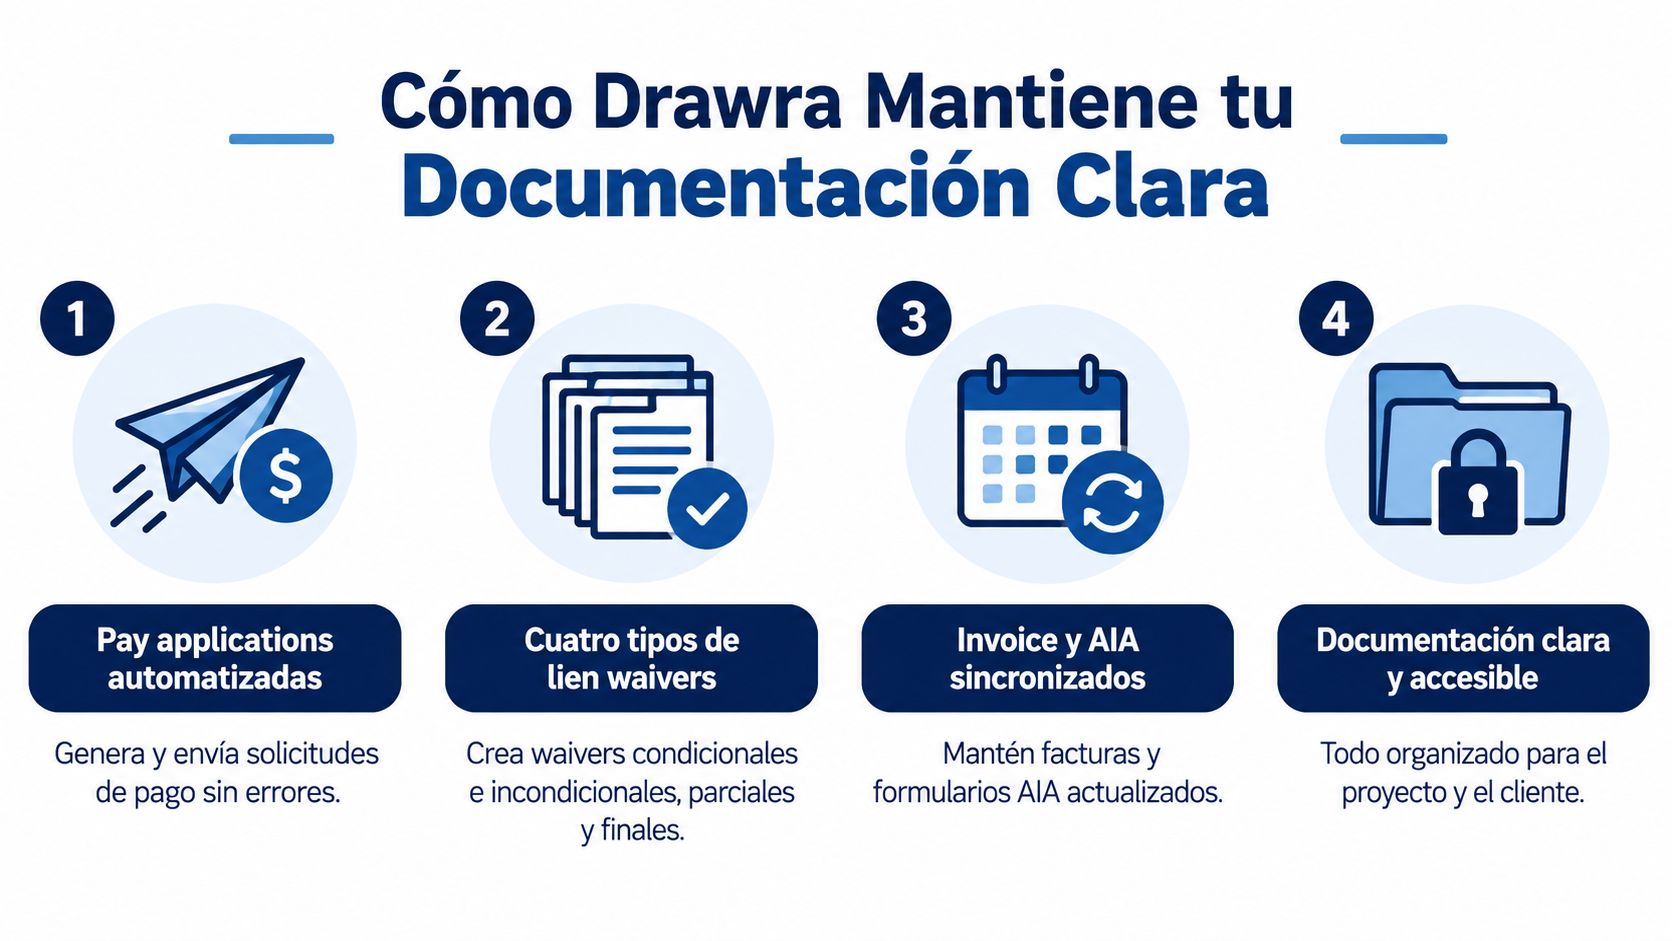
Drawra puede utilizarse para automatizar Pay Applications, extraer requisitos de facturación del contrato y preparar un paquete con factura, AIA G702/G703 y Lien Waivers. El equipo actualiza el porcentaje completado del Schedule of Values, mientras mantiene coordinados los cálculos y documentos.
La herramienta contempla waivers condicionales e incondicionales, de progreso y finales. No genera release bonds: estos requieren la participación de una surety y el cumplimiento del procedimiento legal correspondiente.
Tu checklist de revisión
- Verificar jurisdicción. Identifica el estado, condado y procedimiento aplicable.
- Calcular la cobertura. Usa la fórmula legal, no el importe del pago corriente. Recuerda los componentes adicionales de Florida indicados en la tabla.
- Confirmar la surety. Comprueba su autorización y las condiciones del instrumento.
- Registrar y notificar. Coordina ambas actuaciones según corresponda.
- Conservar evidencia. Guarda copias, constancias y el calendario revisado por tu abogado.
Puedes administrar estos controles en un expediente propio y utilizar el software para el paquete de cobro. Lo importante es mantener separados pago, waiver y bono registrado, sin atribuir a un documento el efecto de otro.
Organiza tu próxima solicitud de pago con la factura, los formularios AIA y el waiver correspondiente, y reserva la revisión del bono para tu surety y tu abogado. Visita Drawra - Spanish para preparar ese paquete desde tu contrato y mantener la documentación de cobro coordinada mientras atiendes la liberación del inmueble.